


令和8年分 年末調整の変更点|基礎控除・給与所得控除・扶養親族等の見直し
令和8年分の年末調整では、基礎控除や給与所得控除の見直しにより、所得税の計算にいくつか変更があります。
また、扶養親族等の所得要件も緩和されるため、これまで控除の対象とならなかったご家族が、新たに控除の対象となる場合があります。
今回は、令和8年分の年末調整に関する主な変更点をご紹介します。
1 基礎控除・給与所得控除の見直し
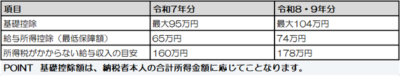
令和8年分は、基礎控除の見直しと給与所得控除の最低保証額の引き上げにより、給与収入のみで他に所得がない場合、所得税がかからない水準が178万円まで引き上げられます。
給与所得控除の最低保障額は74万円となり、所得が一定以下の場合の基礎控除は最大104万円となります。
2 扶養親族等の所得要件が緩和されます
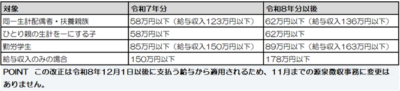
扶養控除等の対象となる扶養親族や同一生計配偶者などの所得要件が、これまでの58万円以下から62万円以下に引き上げられます。給与収入だけの場合には、給与所得控除の引き上げもあわせて、給与収入136万円以下が一つの目安となります。
3 年末調整の実務上のポイント
・12月の年末調整では、改正後の基礎控除・給与所得控除等を反映します。
・扶養親族等について、新たに控除の対象となる方がいないか確認しましょう。
・所得税は令和8年分以後、個人住民税は令和9年度分以後からの適用です。住民税への反映が1年遅れる点に注意してください。
※ お困りの方は、弊事務所までご相談ください。
文責:佐々木 美奈
#令和8年分 #年末調整 #年末調整改正 #年末調整変更点 #基礎控除 #給与所得控除 #扶養控除 #所得税 #税制改正 #税理士
