

一次相続と二次相続を考慮した相続税対策|遺産分割のポイント
相続が発生すると、まず「今回の相続税をいくらに抑えるか」ということに目が向きがちです。
特に配偶者が相続する場合には、配偶者の税額軽減によって相続税が大幅に軽減され、
場合によって相続税が0円となることもあります。
ここで忘れてはいけないのが、その後に発生する「二次相続」です。
一次相続で配偶者が取得した財産は、将来その配偶者が亡くなった際には、そのまま二次相続の財産となります。
そのため、「一次相続の相続税が0円だから、この分け方が一番有利」とは限りません。
一次相続の分け方で、二次相続の税額が変わる
例えば、父が亡くなり、母と子どもが相続人となるケースを考えてみましょう。
下記の図では、父の財産を 「一次相続だけ考慮する場合」と「二次相続も考慮する場合」を比較しています。
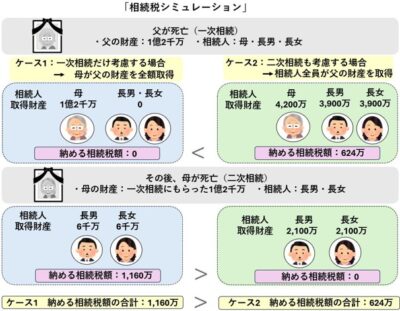
※本図は、一次相続と二次相続による相続税額の違いを説明するための仮定に基づくシミュレーションです。
実際の相続税額は、財産の総額や内訳、法定相続人の数、適用される特例などによって異なります。
図のとおり、一次相続だけを考えると、
配偶者が財産を多く相続することで相続税を抑えられる場合があります。
その後の二次相続まで考慮すると、結果としてご家族全体の相続税負担が大きくなることもあります。
もちろん、遺産分割は相続税の負担だけで決めるものではありません。
配偶者の今後の生活資金や介護、財産管理、各相続人の生活状況なども踏まえ、総合的に検討することが大切です。
二次相続に備え、財産の換金のしやすさも考慮し、将来の納税資金を確保できるよう遺産を分割することも重要です。
このように、一次相続だけでなく二次相続まで見据え、ご家族の将来を考慮した最適な遺産分割を検討することが求められます。
税理士法人光成会計事務所では、
一次相続だけでなく、二次相続まで見据えた
相続税のシミュレーションのご相談を承っております。
ぜひ一度ご相談ください。
文責:阿部 はるか
#相続税 #相続税対策 #一次相続 #二次相続 #遺産分割 #配偶者の税額軽減 #相続税シミュレーション #相続税申告 #生前対策 #相続相談

