

令和8年分の年末調整の変更点|生命保険料控除の特例と申告書の記載方法
令和8年分の年末調整では、基礎控除や給与所得控除の見直しにより、
所得税の計算にいくつか変更があります。
今月は先月号に引き続き、年末調整の変更点と申告書の記載方法の留意点をお知らせします。
23歳未満の扶養親族がいる場合の「生命保険料控除の特例」
(1)年齢23歳未満の扶養親族を有する場合、
新生命保険料に係る一般生命保険料控除の適用限度額が引き上げられます(令和8年及び9年分について適用)。
(2)旧生命保険料及び上記⑴の適用がある新生命保険料を支払った(併用した)場合の
一般生命保険 料控除の適用限度額が6万円(改正前:4万円)とされました。
(注)一般生命保険料控除、介護医療保険料控除及び個人年金保険料控除の
合計適用限度額は、改正前と同様の12万円となります。
保険料控除申告書の記載について
新に設けられた記入欄(23歳未満の扶養親族)
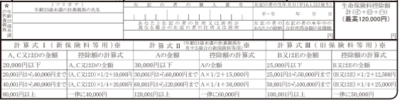
この特例は同じ23歳未満の扶養親族である子を有する夫婦それぞれが、
自身の生命保険料について適用を受けることができます。
※保険料控除申告書の新たに設けられた記入欄には、夫婦それぞれがお子様の情報を記載することがきます。
最後に先月号(【令和8年分】年末調整がさらに変わります!昨年からの変更点をチェック)でもお伝えしたとおり、
令和8年の年末調整は扶養控除等異動申告書の記載にも注意が必要です。
令和7年分では対象外だった親族でも、所得要件が変更され、
令和8年分では扶養控除等の対象となる可能性があるため、
従業員の方の扶養親族や配偶者の所得見込みを改めて確認することが必要です。
※ ご不明点は、弊所担当者までご連絡をお願いします。
(文責:土本あさみ)
#年末調整 #令和8年分年末調整 #年末調整の変更点 #基礎控除 #給与所得控除 #生命保険料控除 #生命保険料控除の特例 #23歳未満の扶養親族 #保険料控除申告書 #扶養控除
